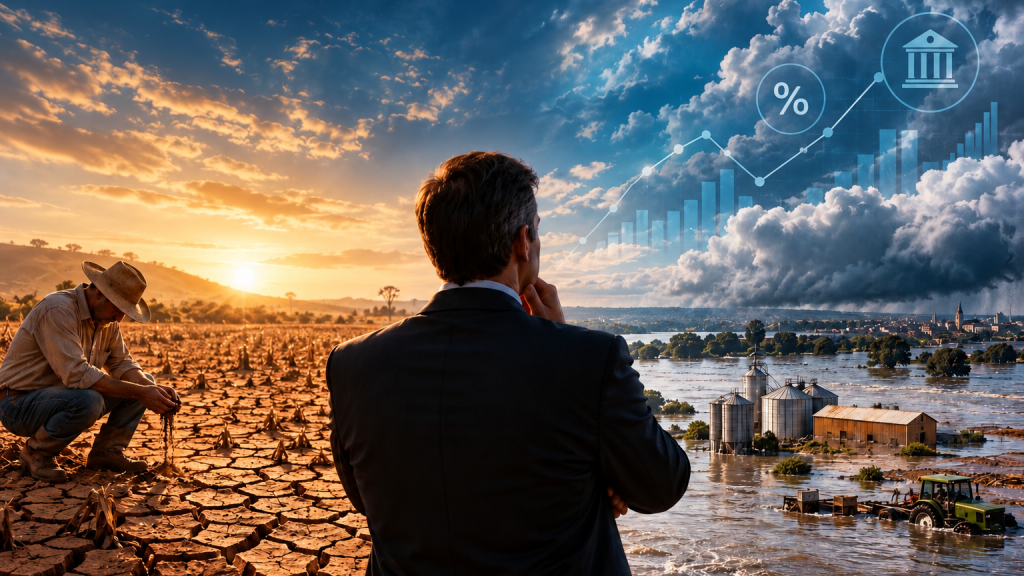
Imagine um agricultor no sertão nordestino observando a terra rachada, esperando uma chuva que não chega. A milhares de quilômetros dali, um produtor rural gaúcho encontra o estoque destruído pela enchente. Histórias diferentes, separadas pela geografia, mas unidas por uma realidade pouco discutida. Além do sofrimento dessas famílias, há algo que conecta essas histórias: os prejuízos também chegam aos bancos e podem nos afetar de várias formas.
Durante décadas, bancos avaliaram empréstimos principalmente pela renda, pelas garantias e pelo histórico de pagamento. Agora, precisam considerar outra variável. De que adianta um cliente ter boas condições financeiras se uma seca prolongada ou uma inundação comprometer sua capacidade de produzir e pagar? E isso impacta no crédito disponível para todos, não apenas produtores rurais.
As enchentes de 2024 no Rio Grande do Sul deixaram essa relação evidente. Segundo levantamento do BID, da Cepal e do Banco Mundial, os efeitos econômicos chegaram a R$ 88,9 bilhões, aproximadamente 69% deles concentrados no setor produtivo. Por trás dessas cifras estavam empresas fechadas, empregos ameaçados e famílias tentando reconstruir suas vidas.
Recentemente, conversei com Rafael Barrucho, da Barrucho Seguros, que me apresentou uma proposta de integração entre municípios, estados e União para ampliar a proteção dos produtores rurais. O que despertou meu interesse não foi apenas o seguro, mas a possibilidade de associá-lo à prevenção e à sustentabilidade. Afinal, proteger uma atividade econômica deveria começar antes do prejuízo.
Um relatório divulgado pela Superintendência de Seguros Privados (Susep) revelou um dado preocupante. No Brasil, apenas cerca de 9% das perdas econômicas provocadas por desastres climáticos são cobertas por seguros, diante de uma média mundial estimada em 45%. Significa que grande parte da conta permanece com famílias, empresas e governos.
Em setembro, a Lei nº 15.526/2026 aperfeiçoou as regras do seguro rural e sua relação com o crédito. É um avanço, mas precisamos compreender que uma apólice pode amenizar consequências financeiras, não impedir uma catástrofe.
Obviamente o assunto também ultrapassa fronteiras, pois o mundo sofre consequências. Na Austrália, a família de agricultores Smith viu sua dívida com o National Australia Bank crescer de 3,3 milhões para 7,8 milhões de dólares australianos, em meio a uma seca prolongada e outras dificuldades econômicas. Parte dos empréstimos chegou a acumular juros de inadimplência de 18,9% ao ano.
Nos Estados Unidos, um estudo publicado em 2026 identificou redução significativa do crédito agrícola em regiões atingidas por secas severas. O clima já não ameaça apenas a colheita. Pode comprometer também o acesso ao dinheiro necessário para a próxima safra.
É aqui que entra o ESG, expressão que reúne responsabilidade ambiental, social e boas práticas de gestão. Não se trata apenas de preservar florestas ou cumprir exigências. Trata-se de reconhecer que a economia depende de condições ambientais e sociais que frequentemente ignoramos.
Tenho insistido que crescimento econômico e proteção ambiental precisam caminhar juntos. Financiar prevenção, conhecer os riscos e proteger quem produz não deveria ser visto como custo adicional, mas como parte de uma economia preparada para continuar funcionando.
Se bancos já aprenderam a calcular o risco de emprestar dinheiro, quanto tempo levaremos para compreender o risco de não investir na prevenção?
Leia também: Lucro no ponto final, não no ponto focal